La Audiencia Nacional condena al expresidente del Granada C.F. a dos años y medio de cárcel por cinco delitos fiscales
Enrique P. deberá pagar solidariamente con su hermana 2,8 millones de euros a Hacienda por defraudar en el IRPF entre 2012 y 2016.
Redacción MALDITOESPEJO
Lo que sabemos
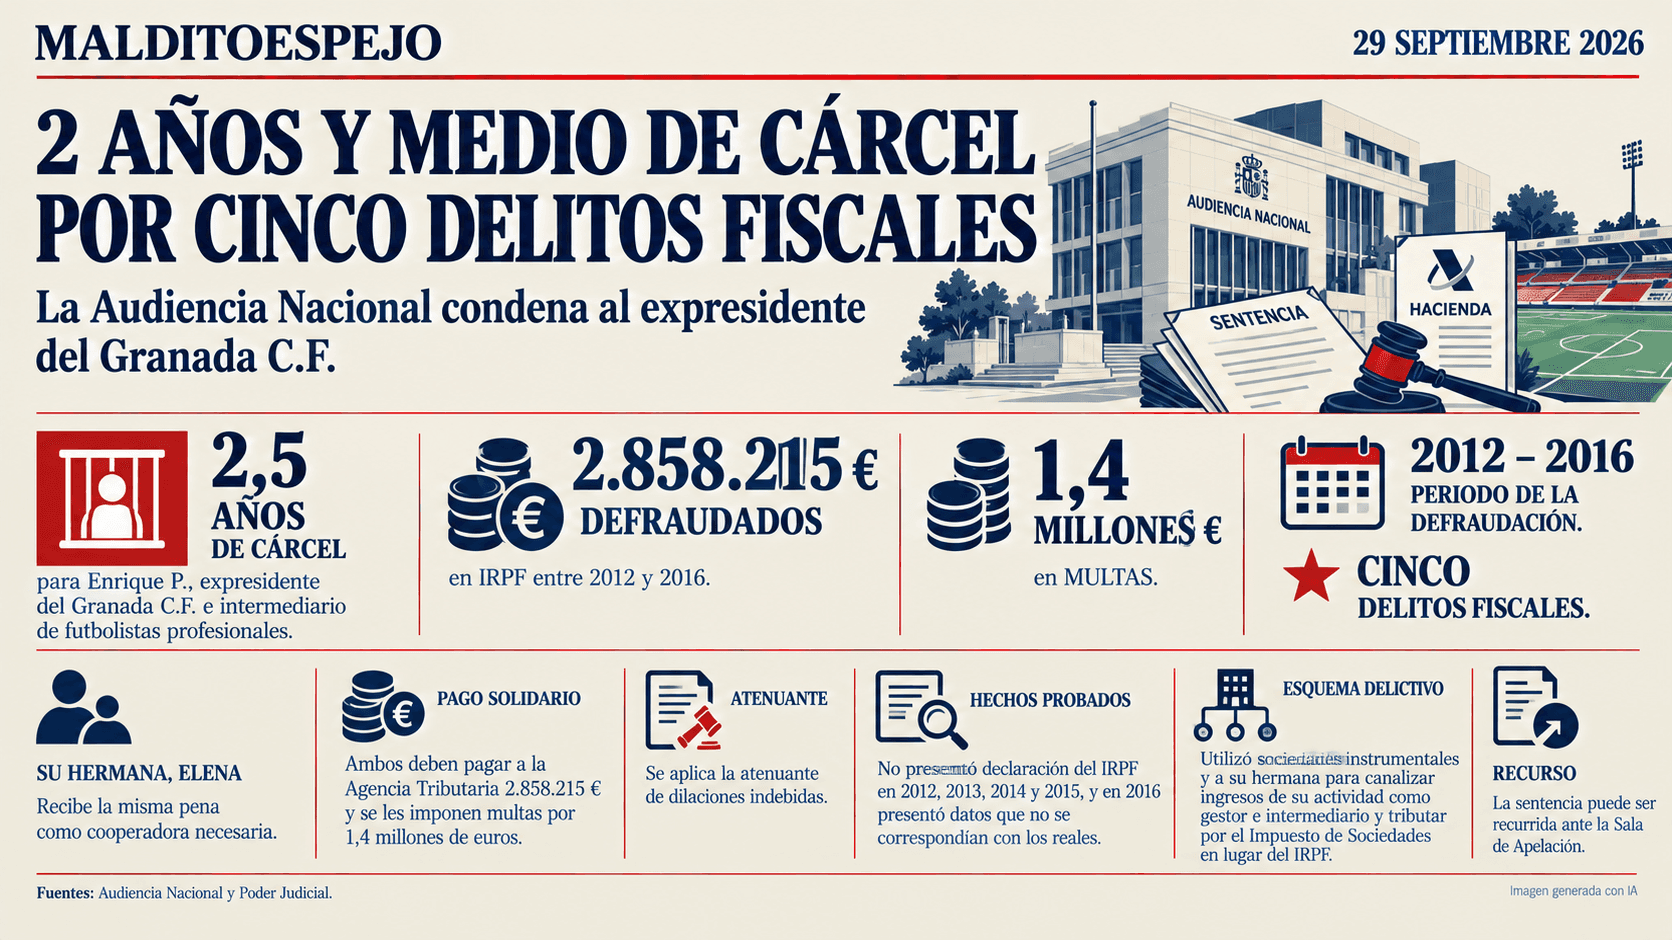
- La Audiencia Nacional ha condenado a dos años y medio de cárcel al expresidente del Granada Club de Fútbol e intermediario de futbolistas profesionales Enrique P. por la comisión de cinco delitos fiscales. Según la sentencia, defraudó más de 2,8 millones de euros en el Impuesto sobre la Renta de las Personas Físicas entre 2012 y 2016.
- Los magistrados de la Sección Segunda también condenan a su hermana Elena a la misma pena como cooperadora necesaria. Ambos deberán pagar de forma solidaria a la Agencia Tributaria 2.858.215 euros por las cantidades defraudadas y se les imponen multas por 1,4 millones de euros. Se les aplica la atenuante de dilaciones indebidas.
- La resolución considera probado que Enrique P. no presentó declaración del IRPF en los años 2012, 2013, 2014 y 2015, y que la de 2016 la presentó con datos que no se correspondían con los reales. Para ocultar los rendimientos de su actividad como gestor e intermediario utilizó sociedades instrumentales y a su hermana.
- La sentencia, que puede ser recurrida ante la Sala de Apelación, detalla que el acusado canalizó ingresos a través de sociedades para eludir el pago del IRPF y tributar por el Impuesto de Sociedades, de tipo inferior.
La Audiencia Nacional ha condenado a dos años y medio de cárcel al expresidente del Granada Club de Fútbol e intermediario de futbolistas profesionales Enrique P. por la comisión de cinco delitos fiscales. Según la sentencia, defraudó más de 2,8 millones de euros en el Impuesto sobre la Renta de las Personas Físicas entre 2012 y 2016.
Los magistrados de la Sección Segunda también condenan a su hermana Elena a la misma pena como cooperadora necesaria. Ambos deberán pagar de forma solidaria a la Agencia Tributaria 2.858.215 euros por las cantidades defraudadas y se les imponen multas por 1,4 millones de euros. Se les aplica la atenuante de dilaciones indebidas.
La resolución considera probado que Enrique P. no presentó declaración del IRPF en los años 2012, 2013, 2014 y 2015, y que la de 2016 la presentó con datos que no se correspondían con los reales. Para ocultar los rendimientos de su actividad como gestor e intermediario utilizó sociedades instrumentales y a su hermana.
La sentencia, que puede ser recurrida ante la Sala de Apelación, detalla que el acusado canalizó ingresos a través de sociedades para eludir el pago del IRPF y tributar por el Impuesto de Sociedades, de tipo inferior.
Fuentes
- Audiencia Nacional
- Poder Judicial